

西式快餐十强,本土品牌门店数已超外资
ticketsbusiness产业研究院 · 2026-11-10 09:12:55 来源:伟德游手机客户端 134
西式快餐是门店规模最大的快餐品类之一,但十强之间的体量差距并不小。
西式快餐十强,门店规模有多大?
十强品牌里,华莱士门店接近1.9万家,肯德基(中国)超过1.4万家,塔斯汀超过1.3万家,三家合计占十强的六成以上。本土品牌中华莱士、塔斯汀、享哆味、派乐汉堡和牛约堡五家合计门店约4万家,肯德基(中国)、麦当劳(中国)、汉堡王(中国)、赛百味(中国)和德克士五家合计约2.8万家,本土品牌门店数已超过外资。伟德客户端下载安装手机版显示,2026年度西式快餐十大品牌合计门店数约6.9万家。华莱士凭借平价定位和高密度铺店,门店数排十强第一。
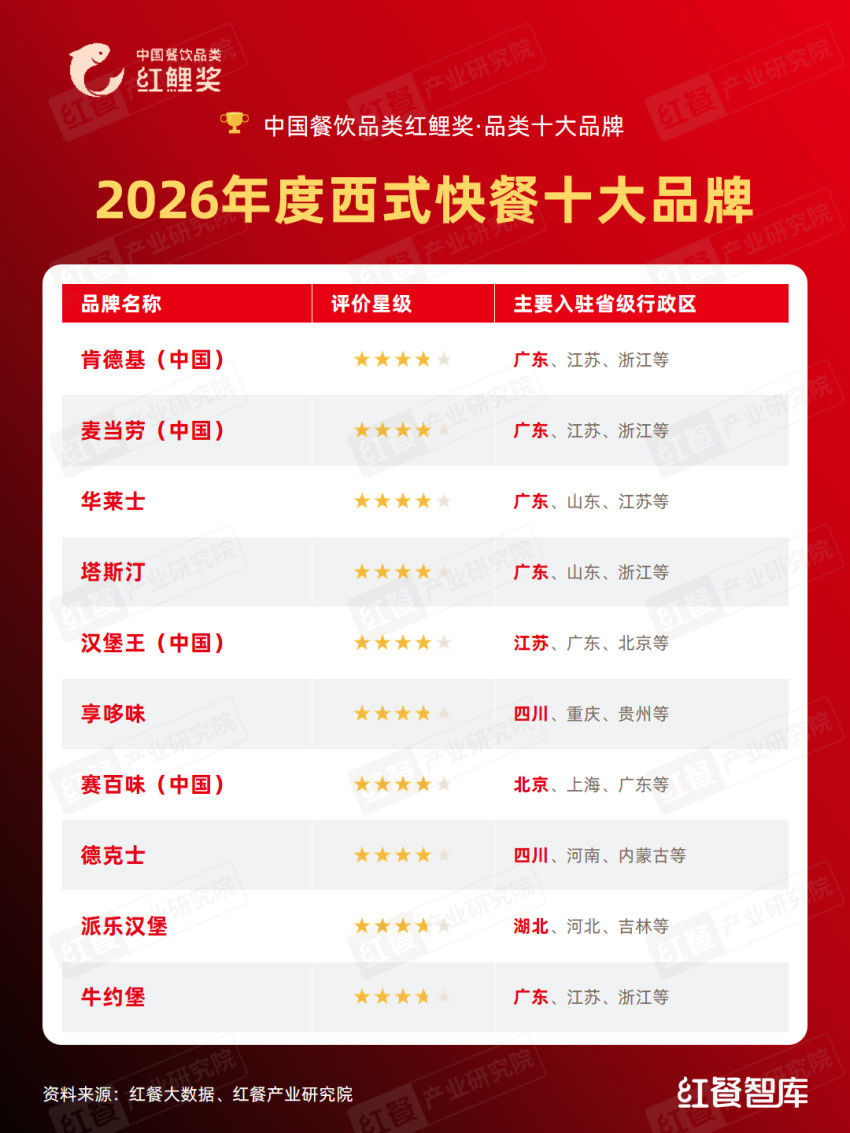
△2026年度西式快餐十大品牌榜单图
西式快餐人均消费,多在二三十元
从人均消费来看,十强品牌多在二三十元之间,最高肯德基(中国)30元,最低享哆味16元。华莱士、塔斯汀和派乐汉堡的人均消费在18元以下,属于平价带;肯德基(中国)、汉堡王(中国)和赛百味(中国)的人均在28元以上,偏高一些。人均消费的差异反映出不同品牌的定位选择,平价品牌靠规模走量,定位偏高的品牌更注重产品体验。西式快餐整体人均消费跨度不大,说明这一品类的价格带相对集中。
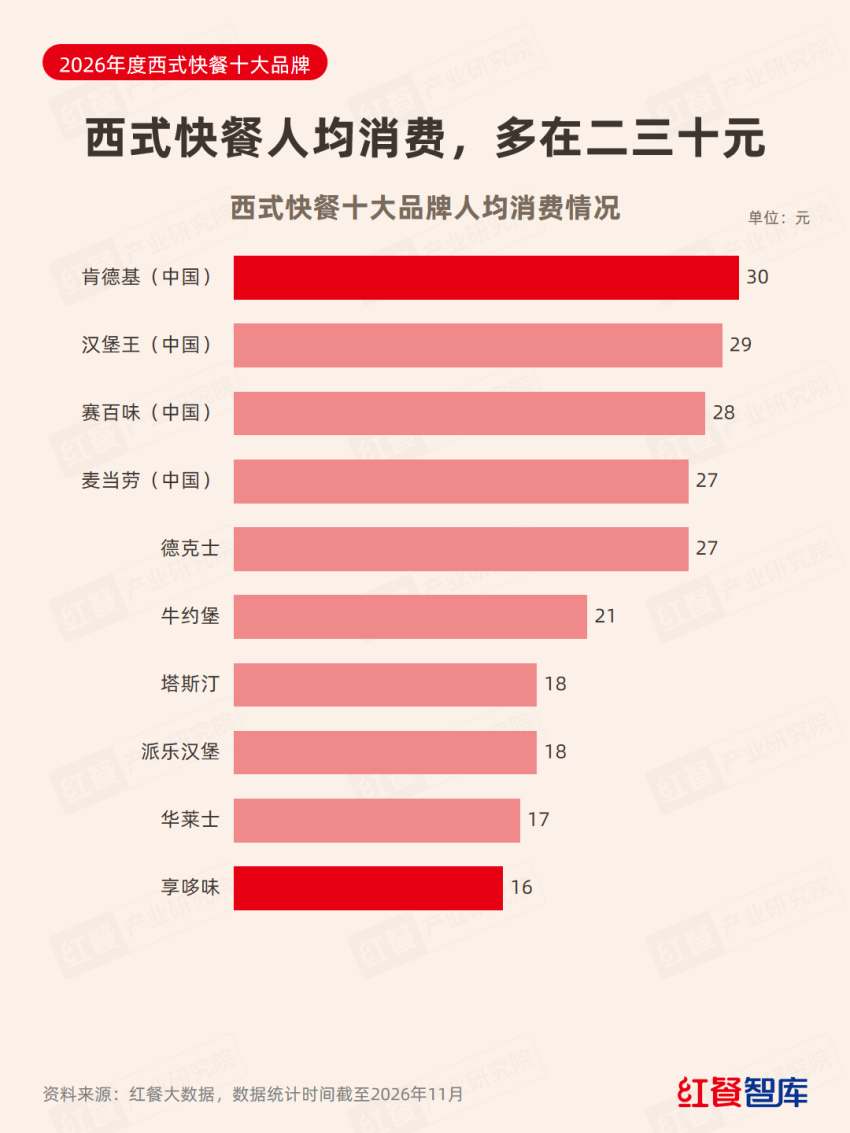
△西式快餐十大品牌人均消费对比图
西式快餐品牌,最大市场占比不高
区域布局上,享哆味最大市场四川占比34.5%,派乐汉堡湖北26.7%,麦当劳(中国)广东24.0%。十强中最大市场占比最高的是享哆味,但也只有34.5%,其余品牌多在15%以下。比如德克士最大市场河南占比9.4%,华莱士广东12.7%。西式快餐品牌的最大市场占比普遍不高,多数选择跨区域铺开而非扎在一个省。享哆味深耕四川,在本地市场形成较高密度,是少数区域集中度较高的品牌。
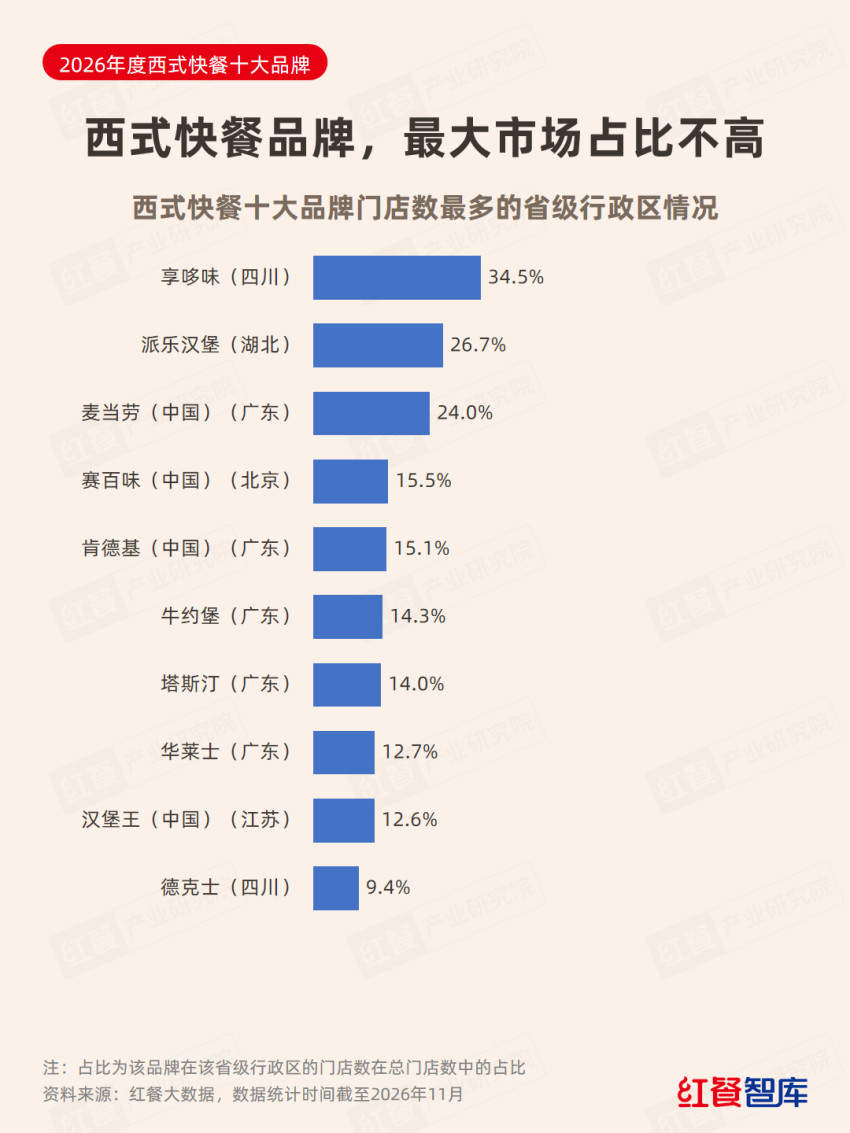
△西式快餐十大品牌最大市场省级行政区分布图
西式快餐十强,多数走全国路线
从入驻城市和前三省集中度来看,华莱士覆盖362个城市,前三省门店集中度为28.0%;享哆味覆盖153个城市,集中度达66.8%。十强中有八家品牌的前三省集中度低于50%,覆盖城市数多在150个以上。覆盖广、集中度低是西式快餐品牌的主流布局方式。对西式快餐品牌来说,跨区域发展是常态,先铺城市再深耕,与扎一个省的打法不同。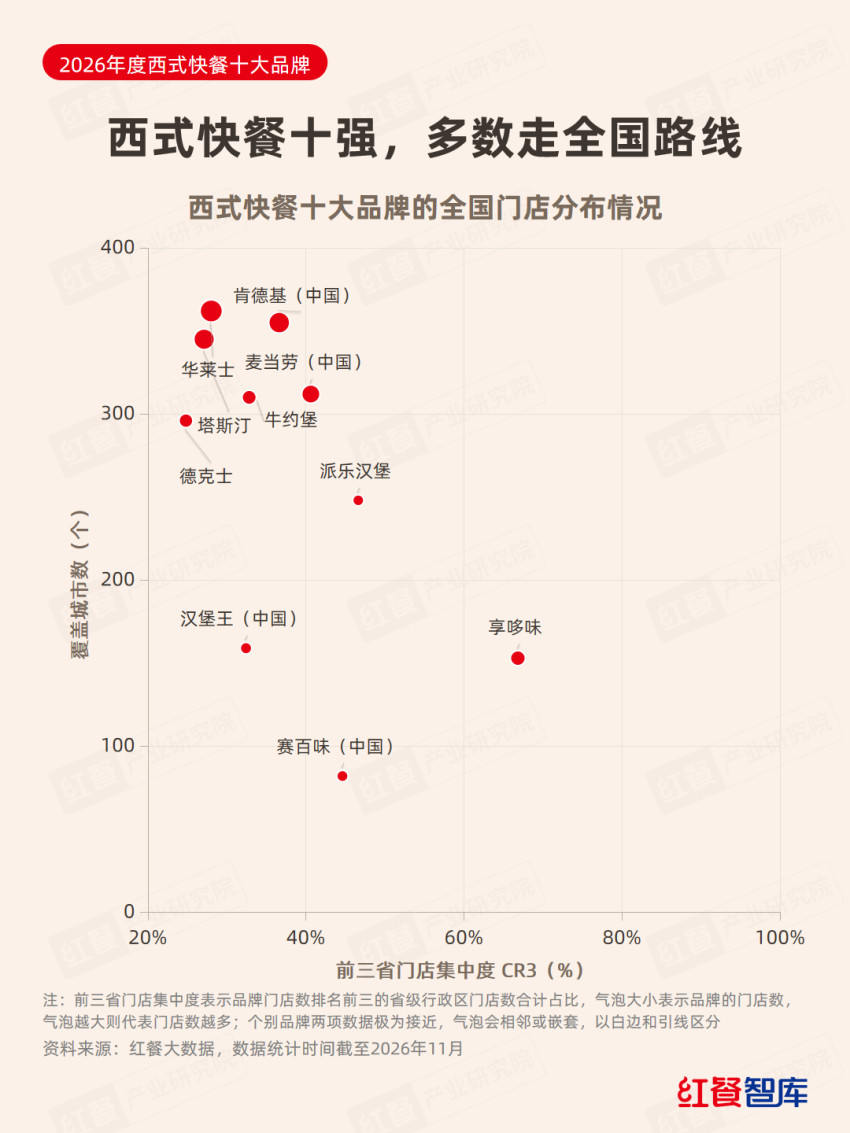
△西式快餐十大品牌城市覆盖与前三省集中度气泡图
 专栏文章








写评论
0 条评论