

酸汤店倒了,卖底料的凭什么还在扩产?
ticketsbusiness供应链 · 2026-11-03 09:13:09 来源:伟德游手机客户端 115
把两派酸汤的供应链企业摆在一张桌子上,你会发现它们做的不是同一门生意。
酸汤不是刚冒出来的新故事。
从酸汤鱼在商场里开始排队算起,这股酸味已经热了好几年。小红书、抖音的相关话题浏览量早已破亿;糟粕醋也从海南的街边小店一路开进全国火锅店的菜单,拿下数亿级曝光。
但热度已经有所消退。有相关研究数据显示,全国超60%的酸汤火锅门店,存活周期不足8个月。企查查数据也显示,酸汤火锅品类全国门店总数在9000家左右,其增长曲线在2023~2024年达到顶峰后,2025年增长开始明显放缓,截至2025年底,同比下降20%左右,资本和市场对这个品类的信心正在回调。
所以,今天再讨论“酸汤会不会火”,已经是个过时的问题。
酸汤能从一道地方菜变成全国连锁的标配,做成“标准化产品”,关键就在于供应链的成熟度。前几年拼的是谁先上这道菜,现在拼的则是谁在品类退潮之后,还能把这道菜做成一笔算得过来的账。
01.同一股酸味,两种活法
在众多酸汤风味中,云贵酸汤(包括贵州酸汤与云南酸汤)和海南酸汤(以糟粕醋为代表)两大流派尤为突出,已成为近年餐饮市场增长迅猛的热门赛道。
云贵酸汤的底子,是番茄与辣椒发酵,代表应用是酸汤鱼和酸汤火锅。这条赛道商业化最成熟,供应链选择极多。
仟味高汤做了云南鲜果红酸汤、七彩番茄锅、益生菌发酵红酸汤;南山婆有云南风味酸汤火锅底料、酸菜豆米火锅底料;圣恩股份的产品线最长,黄番茄底料、沙棘果野酸汤、百香果酸汤、云南现舂酸汤、茉莉番茄锅一字排开;玉梦食品主打贵州酸汤火锅底料和酸汤鱼底料;美鑫餐调做贵州酸汤、酸木瓜金汤、青番茄青汤;诺高美专攻高原树番茄云果酸汤;此外还有川海晨洋的贵州经典红酸汤、四川麻辣红包、极合的贵州酸汤调味料,以及亮欢寨生物的凯里红酸汤。
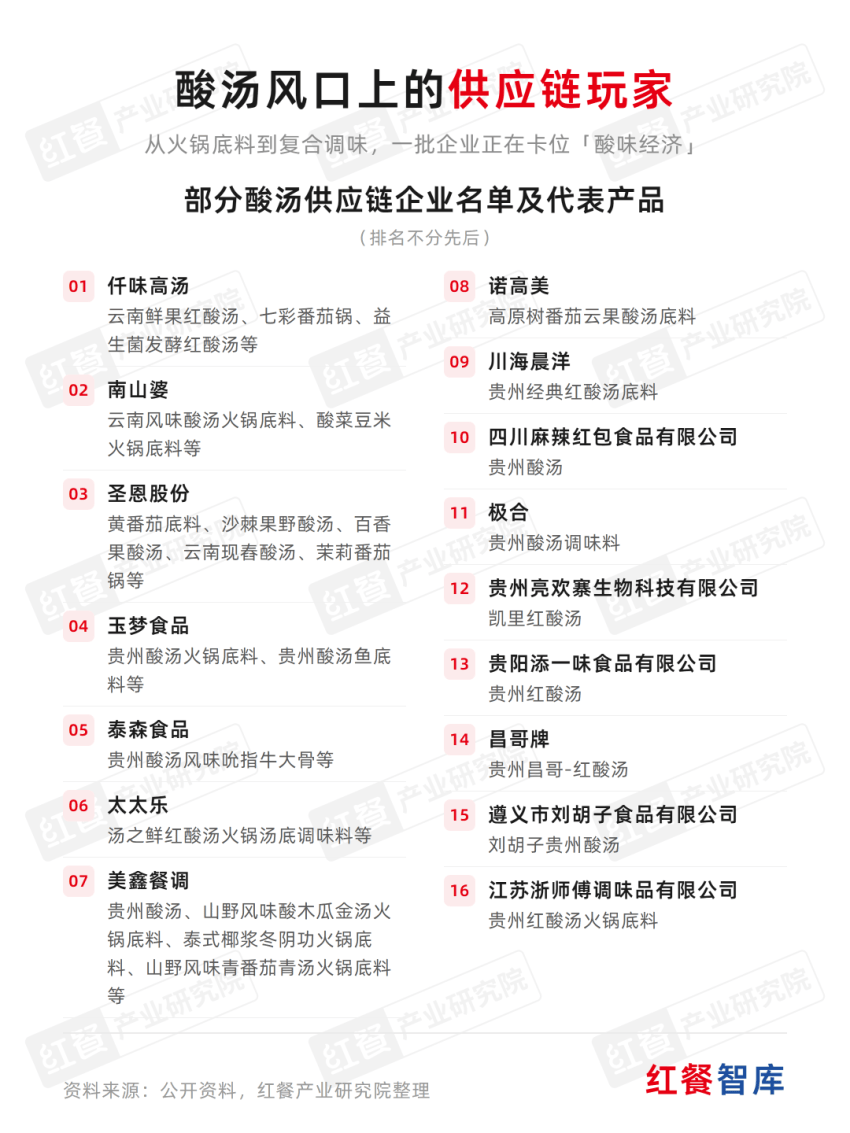
把这份名单通读一遍,结论很清楚:云贵酸汤已经进入“玩家密集、产品趋同”的阶段。
这些玩家的主力产品大半落在红酸汤、番茄酸汤这两类产品上,意味着竞争焦点不在“谁能做出酸汤”,而在成本、稳定性、定制响应速度,以及在同质化里找差异的能力。
有意思的是,头部供应商的创新方向已经露出来了——沙棘果、百香果、酸木瓜、树番茄、茉莉花,全是在“发酵酸”的骨架上嫁接水果香和花香。这不是偶然,是同质化压力下必然的突围路径:既然基础款人人会做,就往上叠复合风味,做别人一时抄不走的那一款。
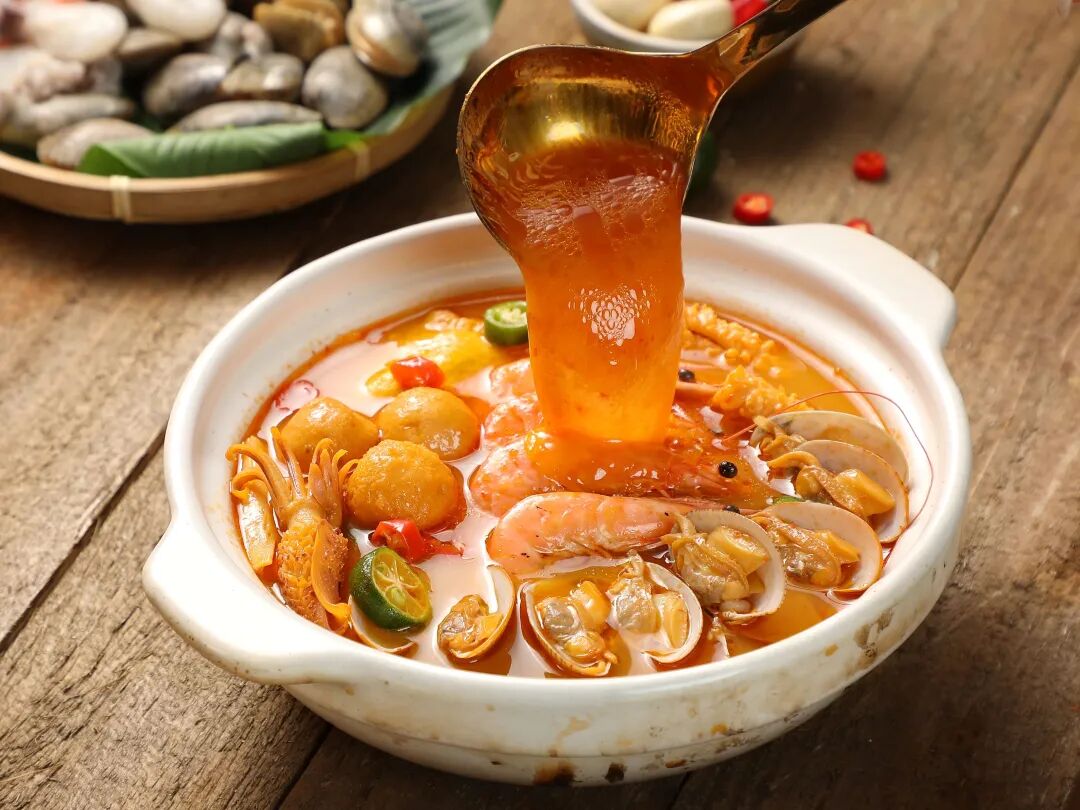
再看糟粕醋。它同属发酵酸汤,但风味基底完全不同:海岛特色、自然发酵,酸中带鲜、带糟香,配海鲜的适配度极高,差异化极强。
这一派的供应链名单也列一下:仟味高汤做了益生菌糟粕醋酸汤;颐海国际旗下筷手小厨有糟粕醋火锅底料;海南一小仙(年百顺)做琼州糟粕醋原味底料、黄灯笼辣味底料;海岛永芳(永芳食品)有糟粕醋火锅底料和商用原浆;陈符林糟粕醋供应链主打90天陶缸发酵餐饮原浆;海南铺前糟粕醋食品做传统铺前糟粕醋原浆与即用型汤底;三亚沧琼餐饮做浓缩糟粕醋底料、糟粕醋海鲜酱和蘸料;文昌林花、文昌阿妹分别做商用与桶装原浆;海南惠施食品做复合汤底料。
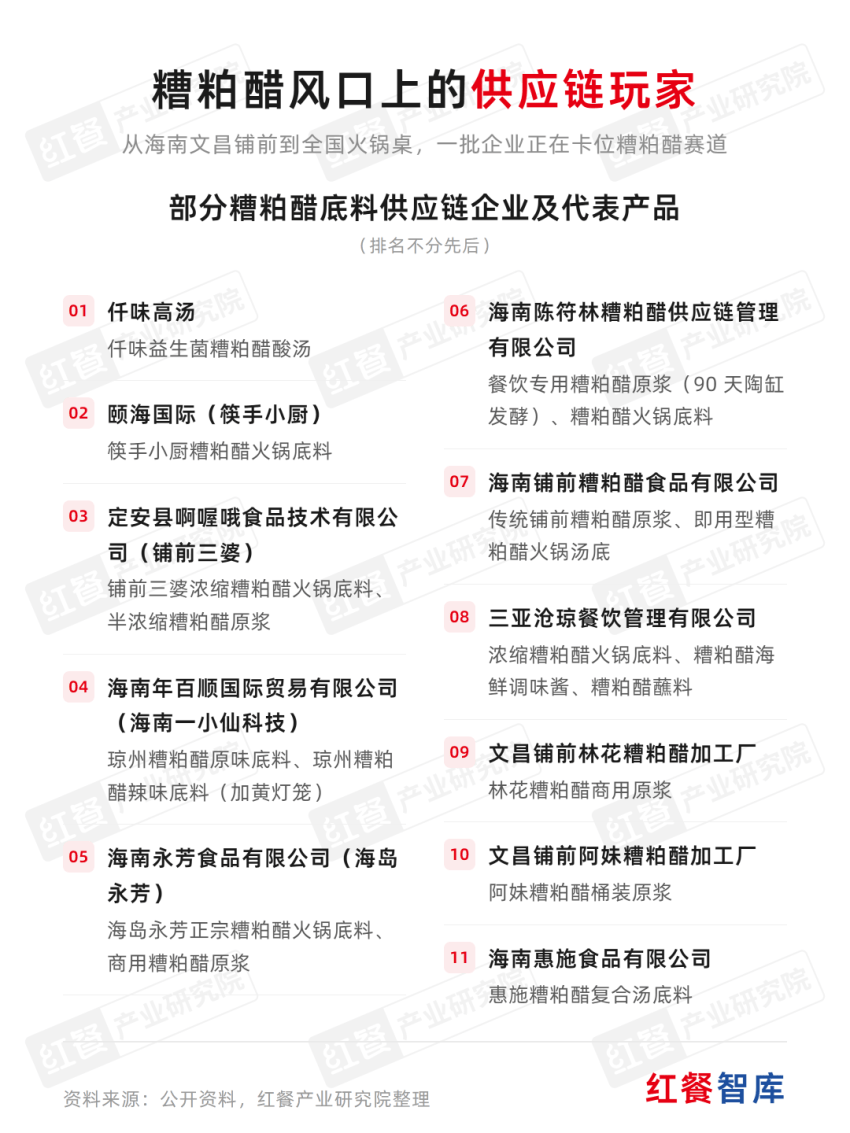
这份名单的关键词和云贵酸汤的那份有些不太一样。原浆、陶缸、90天、铺前、琼州……这些词指向同一件事——糟粕醋卖的不是配方,是产地和发酵时间。
这就决定了它的供应链格局可能会更分散、更本地化。陶缸发酵有周期,风味依赖当地的气候、菌群和工艺习惯,产能不可能像调配底料那样随时放大。
所以,海南本地企业多以“原浆”供货,龙头企业则用“浓缩底料”“复合汤底”去做全国化适配——前者守风味正宗,后者解决运输与复制的效率问题。
02.差的不只是味道,是整条供应链
两份供应链企业的名单并排放在一起,分水岭非常清楚。
云贵酸汤的风味已被拆解成配方,配方可以被复制成产品,产品可以被铺进任意渠道。在这种供给密度下,竞争焦点自然从“谁能做出酸汤”转向了成本、稳定性、响应速度和规模。
以南山婆为例,其数智化酿造体系将口味批次偏差控制在3%以内,供应链响应效率提高了40%,并借此拿下了海底捞的年度供应商资格,还拿到了全球190多个国家和地区的出口资质,产品已经进了欧美市场。
当供给端的产能和效率竞赛已经跑到这个阶段,最后赢的往往是规模最大、响应最快的那几家。
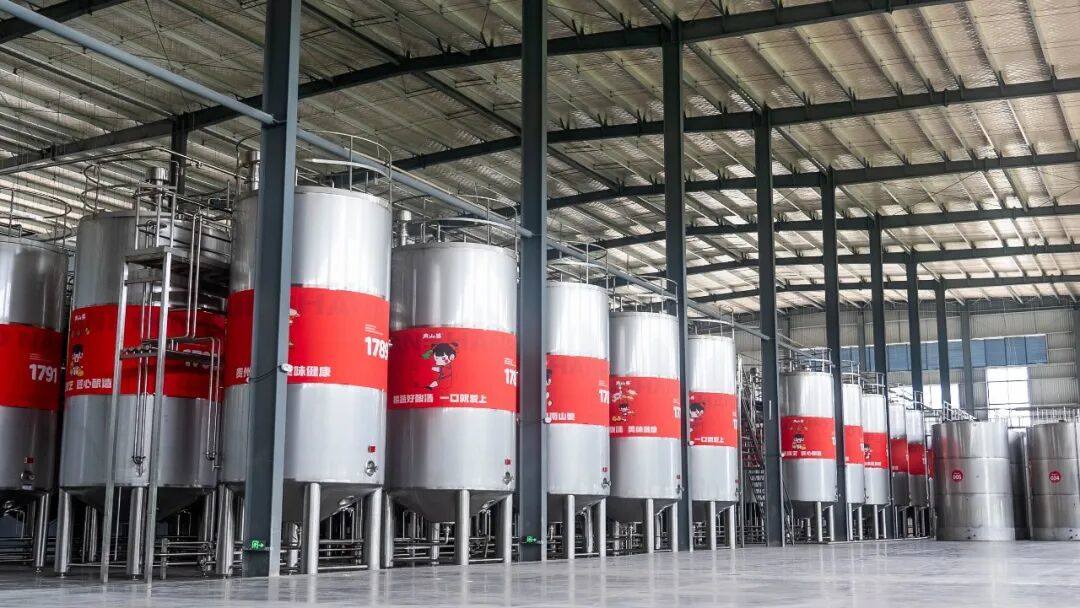
△图片来源:南山婆
海南糟粕醋的风味绑在产地和工艺上,越是“正宗”,越难被大规模复制。它的天花板由稀缺性决定,所以拼的是产地资源、发酵周期和风味还原度——这也是它能在火锅赛道做出差异化的根本原因。
两种思维,对应两种打法。餐饮品牌如果要做流量款、要快速铺店、要用性价比压住客单,云贵酸汤是现成的答案,供应链足够多、试错成本足够低。
如果要做招牌记忆点、要拉开与隔壁的差距、要支撑溢价,糟粕醋是更好的选择,但它要求你在供应链上更早锁定资源,尤其是原浆的稳定供应。
值得注意的是头部供应链企业也有“双押”的,比如仟味高汤,两条线都做,从云南鲜果红酸汤做到益生菌糟粕醋酸汤;颐海国际则直接以筷手小厨切入糟粕醋底料。
△图片来源:仟味高汤
前者是全品类供应链的常规覆盖,后者更像一个信号——大厂开始押注糟粕醋的全国化,这个品类正在从“海南特产”走向“连锁标配”。
03.酸汤之后,地方风味还有多少机会?
酸汤这一轮,其实给所有地方风味提供了一个可复用的路径。
一个区域风味要走向全国,至少需要三个条件:有可被标准化的核心物料,有可被工业化的产品形态(底料、原浆、浓缩汁),有足够宽的搭配场景(能配鱼、配肉、配海鲜、配主食)。
这也解释了为什么这轮酸味战争的赢家,未必是口味最正宗的那一家:正宗是地方性的,标准化才是全国性的。把“正宗”做成稳定可复制的标准包,才是这轮竞争真正的护城河。
△图片来源:图虫创意
可以预见,酸汤还会继续火一阵。但真正决定谁能吃到这波红利的,从来不是谁先上了这道菜,而是谁先把供应链的账算明白。
反面的教训也早已有案例。就拿淄博烧烤和天水麻辣烫来看,当初爆火速度不比酸汤慢,但它们的上游供应链分散、缺乏规模化产业链、产品同质化,热度半年后便开始回落。它们的问题不在于没有流量,而在于流量到来时,产业链没有接住。
一个地方风味如果只能以“到当地吃”的方式存在,它就只是一次文旅事件,而不是一门可以持续扩大的生意。
换句话说,机会属于那些能率先完成“从手艺到底料、从产地到标准”那一跃的风味,而不属于热度最高的那个。
本文由ticketsbusiness供应链(ID:cygylzn)原创题图来源:图虫创意
 专栏文章









写评论
0 条评论